유학 간 자녀에게 생활비를 보내거나 해외 가족·거래처에 돈을 부칠 일이 생기면 가장 먼저 막히는 게 수수료예요. 같은 100만 원을 보내도 어떤 해외송금 방법 선택이냐에 따라 실제 도착하는 금액이 2~3만 원씩 달라질 수 있거든요. 은행 창구, 모바일 뱅킹, 핀테크 앱까지 채널이 다양해진 만큼 구조를 알고 고르면 그 차이를 전부 아낄 수 있어요.
오늘은 2026년 기준 해외송금 방법 4가지를 수수료, 한도, 준비 서류까지 한 번에 정리했어요. 처음 송금하는 분도 이 글 하나면 바로 실행할 수 있게 순서대로 알려드릴게요.
해외송금 방법 4가지 한눈에 보기
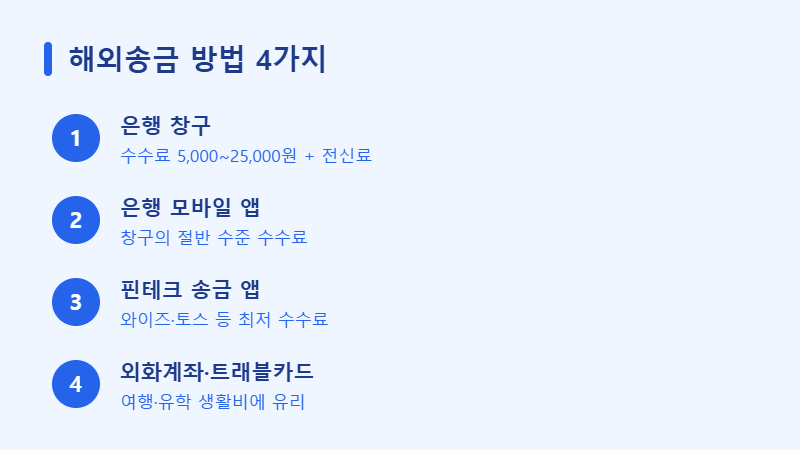
첫째, 은행 창구 송금이에요. 가장 익숙하지만 건당 수수료가 5,000원에서 최대 25,000원까지 들고, 여기에 전신료 8,000원 안팎과 중계은행 수수료까지 붙어 총비용이 가장 커요. 둘째, 같은 은행이라도 모바일 앱으로 보내면 수수료가 창구의 절반 이하로 내려가고 전신료를 면제해 주는 곳도 많아요.
셋째, 와이즈·토스 같은 핀테크 송금이에요. 중계은행을 거치지 않는 구조라 수수료가 수천 원 수준으로 가장 저렴하고 환율도 우대돼요. 넷째, 유학생 생활비처럼 정기적인 지출이라면 외화계좌나 트래블카드를 활용하는 방법도 있어요. 급하지 않은 소액 송금이라면 핀테크, 큰 금액이나 서류가 필요한 송금이라면 은행이 기본 공식이에요.
수수료 비교 — 은행과 핀테크, 어디가 얼마나 쌀까
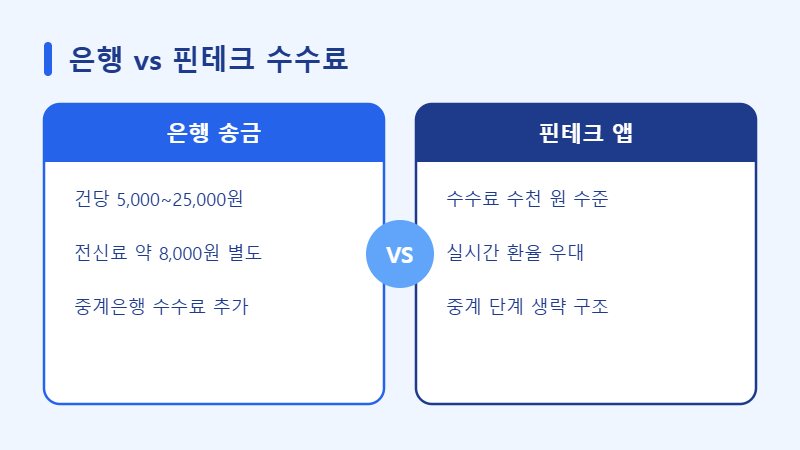
총비용은 송금 수수료, 전신료, 중계·수취은행 수수료, 그리고 환율 마진 네 가지의 합이에요. 겉으로 보이는 수수료가 0원이어도 환율에 마진이 숨어 있으면 오히려 손해일 수 있어요. 그래서 해외송금 방법 비교는 반드시 “받는 사람에게 실제 도착하는 금액” 기준으로 해야 해요.
은행별 수수료는 은행연합회 수수료 비교 공시에서 한눈에 확인할 수 있어요. 핀테크 앱은 송금 전에 도착 예상 금액을 먼저 보여주기 때문에 같은 금액을 은행 앱과 나란히 조회해 보면 차이가 바로 보여요. 참고로 환전 우대와 트래블카드 활용법은 해외여행 환전 방법에서 자세히 다뤘어요.
송금 한도와 준비 서류 — 이것만 알면 돼요
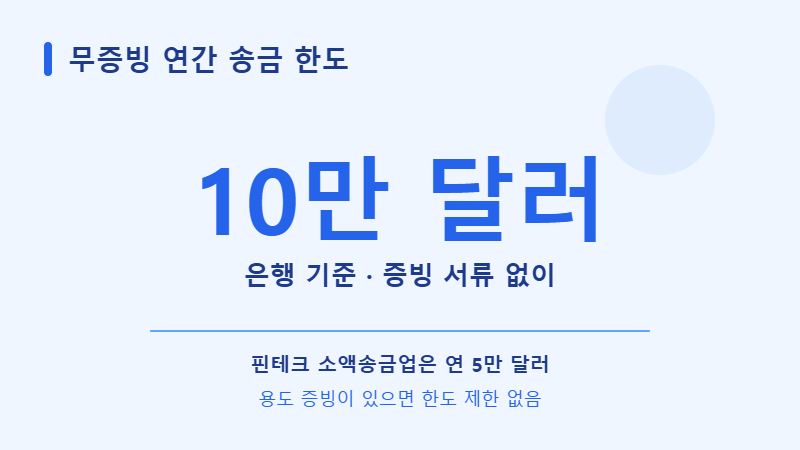
증빙 서류 없이 보낼 수 있는 한도는 은행 기준 연간 미화 10만 달러예요. 건당 5,000달러를 초과하면 거래 외국환은행을 지정해야 하고, 유학 등록금처럼 용도를 증빙할 수 있으면 한도 제한 없이 보낼 수 있어요. 와이즈·토스 같은 소액해외송금업체는 별도로 연간 5만 달러, 건당 5,000달러 한도가 적용돼요.
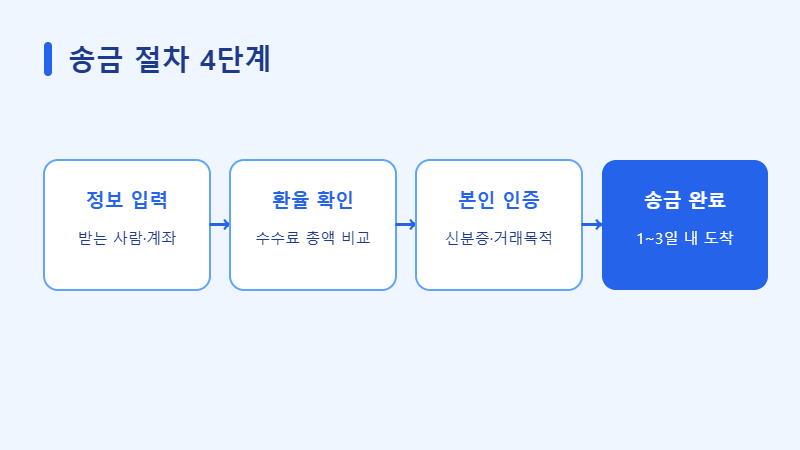
준비물은 간단해요. 신분증, 받는 사람의 이름·계좌번호·SWIFT 코드(은행 송금 시), 그리고 거래 목적 확인 절차 정도예요. 핀테크 앱은 최초 1회 본인 인증만 마치면 이후에는 몇 번의 터치로 끝나요. 면세 범위를 넘는 물품 대금 송금이라면 해외여행 면세 한도 글도 함께 확인해 두면 좋아요.
실전 팁을 하나 더 드리면, 환율이 유리한 시점을 기다렸다가 보내는 것도 비용 절약 방법이에요. 원달러 환율이 10원만 움직여도 1만 달러 송금 기준 10만 원이 왔다 갔다 하니까, 급하지 않다면 앱의 환율 알림 기능을 걸어두고 목표 환율에 도달했을 때 보내는 습관이 수수료 절약보다 더 큰 차이를 만들어요.
흔한 실수도 미리 짚어드릴게요. 첫 번째는 수취인 이름을 여권 영문명과 다르게 적는 경우예요. 철자가 한 글자만 달라도 중계은행에서 보류돼 며칠씩 지연되고, 정정 수수료까지 물 수 있어요. 두 번째는 금요일 오후 송금이에요. 해외 은행 영업일 기준으로 처리되다 보니 주말이 끼면 도착이 이틀 이상 늦어져요. 세 번째는 소액을 여러 번 나눠 보내는 습관인데, 건당 고정 수수료가 반복 부과돼 오히려 손해예요. 한 번에 모아 보내는 쪽이 유리해요.
해외송금 방법 선택이 끝났다면 첫 송금은 소액으로 테스트해 보는 것도 요령이에요. 계좌 정보와 도착 시간, 실제 수수료를 확인한 뒤 본 금액을 보내면 실수 확률이 크게 줄어요. 특히 처음 쓰는 핀테크 앱이라면 고객센터 응대 시간과 원화 환불 절차도 한 번 확인해 두세요.
자주 묻는 질문 (FAQ)
Q1. 해외송금 방법 중 도착이 가장 빠른 건 뭔가요?
핀테크 앱이 대체로 가장 빨라요. 주요 통화는 당일에서 하루 안에 도착하는 경우가 많고, 은행 SWIFT 송금은 중계은행을 거치며 1~3영업일 정도 걸려요.
Q2. 수수료 무료 이벤트는 믿어도 되나요?
수수료가 0원이어도 환율 마진이 붙어 있을 수 있어요. 이벤트 여부와 상관없이 도착 금액 기준으로 비교하는 습관이 안전해요.
Q3. 송금 목적을 왜 물어보나요?
외국환거래법상 자금 세탁 방지를 위한 확인 절차예요. 생활비, 유학 경비, 물품 대금 등 실제 목적을 선택하면 되고, 금액이 크면 증빙 서류를 요청받을 수 있어요.
Q4. 잘못 보냈을 때 취소할 수 있나요?
상대 계좌에 입금되기 전이라면 취소 요청이 가능하지만, 이미 입금됐다면 수취인 동의가 필요해요. 계좌번호와 SWIFT 코드는 보내기 전 두 번 확인하는 게 최선이에요.
마치며 — 해외송금 방법 정리의 결론은 간단해요. 소액·급전은 핀테크, 고액·증빙 필요 건은 은행 모바일 앱이 정답에 가까워요. 보내기 전 도착 금액을 두 곳 이상에서 비교하는 습관 하나면 수수료 걱정은 끝이에요. 기준일은 2026년 7월이며, 한도·수수료는 기관별 정책에 따라 달라질 수 있어요.